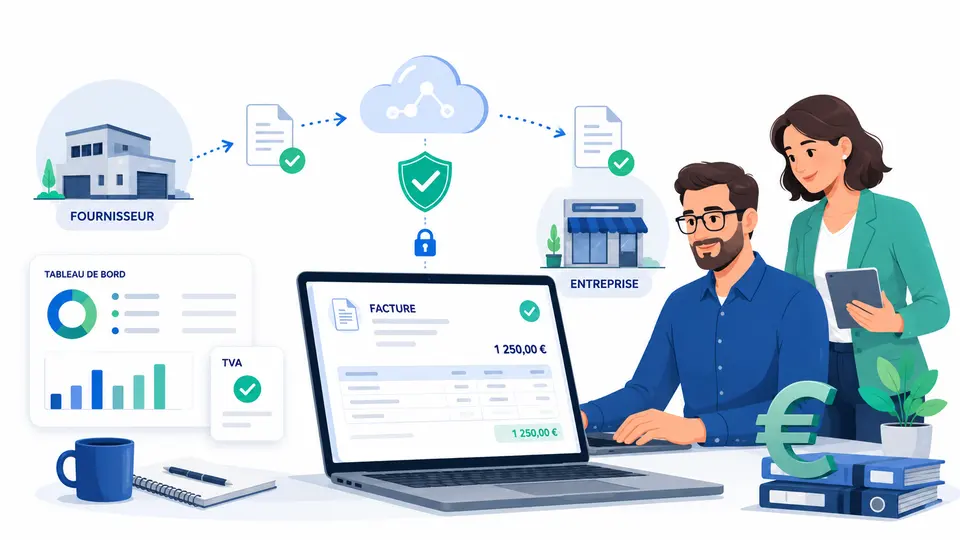
La facturation électronique devient obligatoire progressivement en France à partir du 1er septembre 2026. À cette date, toutes les entreprises concernées devront être capables de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire devront également les émettre électroniquement dès 2026. Les PME, TPE et microentreprises devront commencer à les émettre à partir du 1er septembre 2027.
FactuGuide propose un livre blanc gratuit pour aider les entreprises à comprendre la réforme, vérifier leurs outils et choisir une solution de facturation adaptée.
Qu'est-ce que la facturation électronique ?
Une facture électronique est une facture créée, transmise et reçue sous une forme numérique structurée. Elle ne doit pas être confondue avec une facture PDF simplement envoyée par e-mail.
Une facture électronique conforme contient des données que les logiciels peuvent identifier et traiter automatiquement. Elle circule par l'intermédiaire d'une plateforme agréée ou d'une solution connectée à une telle plateforme.
Quand la facturation électronique devient-elle obligatoire ?
Le calendrier officiel prévoit deux échéances principales.
À partir du 1er septembre 2026
Toutes les entreprises françaises entrant dans le champ de la réforme devront pouvoir recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire devront également :
- émettre leurs factures électroniques ;
- transmettre certaines données de transaction ;
- transmettre les données de paiement lorsque cela est requis.
À partir du 1er septembre 2027
Les PME, les TPE et les microentreprises devront à leur tour émettre leurs factures au format électronique. Leur obligation de réception commencera toutefois dès le 1er septembre 2026.
Le calendrier repose sur une distinction importante : toutes les entreprises doivent être prêtes à recevoir avant que toutes soient obligées d'émettre.
Quelles entreprises sont concernées ?
La réforme concerne principalement les entreprises établies en France et assujetties à la TVA. Elle couvre les opérations d'achat et de vente de biens ou de prestations de services réalisées entre entreprises françaises assujetties à la TVA. Cela inclut notamment :
- les grandes entreprises ;
- les entreprises de taille intermédiaire ;
- les PME ;
- les TPE ;
- les microentreprises assujetties à la TVA ;
- les indépendants entrant dans le champ de la réforme.
La situation exacte dépend toutefois du type de transaction, du pays d'établissement du client ou du fournisseur et du régime fiscal de l'entreprise.
Quelle est la différence entre e-invoicing et e-reporting ?
Le terme e-invoicing désigne l'émission, la transmission et la réception de factures électroniques entre entreprises.
Le terme e-reporting désigne la transmission à l'administration fiscale de certaines données relatives à des opérations qui ne relèvent pas directement de la facturation électronique. Il peut notamment concerner certaines ventes réalisées avec des particuliers ou certaines opérations internationales. Les informations transmises peuvent inclure le montant de l'opération, la TVA facturée ou certaines données de paiement.
Une facture PDF envoyée par e-mail sera-t-elle encore conforme ?
Un simple fichier PDF envoyé par e-mail ne constitue pas nécessairement une facture électronique conforme. Le document devra comporter des données structurées pouvant être lues automatiquement par les systèmes informatiques, et suivre le circuit prévu par la réforme, notamment par l'intermédiaire d'une plateforme agréée.
Le PDF pourra éventuellement rester visible pour l'utilisateur, mais il devra être accompagné ou intégré à un format structuré compatible avec le dispositif. Si vous facturez encore depuis un tableur, notre guide de transition depuis Excel détaille la marche à suivre.
Qu'est-ce qu'une plateforme agréée ?
Une plateforme agréée est un opérateur autorisé à transmettre et recevoir les factures électroniques entre entreprises. Elle peut également assurer :
- le contrôle de certaines données ;
- l'acheminement de la facture vers le client ;
- la transmission des données à l'administration fiscale ;
- le suivi des statuts de la facture ;
- la gestion de certaines informations de paiement.
Les entreprises concernées devront utiliser une plateforme agréée directement, ou passer par un logiciel connecté à l'une de ces plateformes.
Faut-il changer de logiciel de facturation ?
Il n'est pas toujours nécessaire de changer de logiciel. Certains éditeurs mettront à jour leurs solutions et se connecteront à une plateforme agréée. D'autres proposeront une nouvelle offre ou une option payante.
Avant de conserver votre logiciel actuel, demandez à l'éditeur :
- si la réception des factures électroniques sera possible dès septembre 2026 ;
- si l'émission sera disponible à la date correspondant à votre entreprise ;
- quelle plateforme agréée sera utilisée ;
- quels formats seront pris en charge ;
- si la fonctionnalité sera incluse dans l'abonnement ;
- si des frais seront appliqués selon le nombre de factures ;
- si les données pourront être exportées ;
- si votre expert-comptable pourra accéder aux informations.
Une affirmation générale comme « notre logiciel sera conforme » ne suffit pas. L'éditeur doit expliquer précisément le fonctionnement prévu.
Comment choisir un logiciel de facturation électronique ?
Le choix doit dépendre des besoins réels de l'entreprise, et non du nombre de fonctionnalités affichées. Une microentreprise qui émet quelques factures par mois n'a pas besoin du même outil qu'une PME disposant de plusieurs établissements, d'un circuit de validation et d'un volume important de factures fournisseurs. Notre comparatif 2026 note chaque outil sur ces critères :
Compatibilité réglementaire
Le logiciel doit pouvoir fonctionner avec une plateforme agréée et respecter les formats attendus.
Réception et émission des factures
L'entreprise doit pouvoir recevoir ses factures électroniques dès septembre 2026, et la solution doit être prête à émettre à la date correspondant à la taille de l'entreprise.
Gestion des achats et intégration comptable
Une bonne solution doit faciliter la récupération, le classement et le traitement des factures fournisseurs, et transmettre les données facilement au logiciel comptable ou à l'expert-comptable.
Suivi des paiements
Le logiciel peut inclure des fonctions de relance, de rapprochement bancaire et de suivi des impayés.
Coût total
Il faut examiner le prix de l'abonnement, mais aussi les coûts liés aux utilisateurs, au volume de factures, à l'archivage, aux intégrations, au support, aux exports et à la connexion avec une plateforme agréée.
Réversibilité
L'entreprise doit pouvoir récupérer ses données et changer de solution sans blocage excessif.
Comment préparer son entreprise à la réforme ?
Une préparation sérieuse peut être organisée en plusieurs étapes :
- Identifier les flux de facturation : recensez les factures émises et reçues, les types de clients, les fournisseurs et les volumes mensuels.
- Vérifier les données de l'entreprise : informations légales, numéros de TVA, coordonnées clients, données de facturation.
- Interroger l'éditeur actuel : demandez un calendrier précis de mise en conformité et une estimation du coût total.
- Comparer plusieurs solutions : ne vous limitez pas au premier logiciel présenté comme conforme.
- Associer l'expert-comptable : il peut vérifier les flux, les formats et les intégrations nécessaires.
- Tester les processus : création, envoi, réception, rejet et correction d'une facture.
- Former les utilisateurs : les personnes chargées de la facturation, des achats et de la comptabilité doivent connaître le nouveau processus.
Quels sont les risques d'une préparation tardive ?
Une entreprise qui attend la dernière minute risque :
- de choisir une solution sous la pression ;
- de payer un abonnement surdimensionné ;
- de découvrir des incompatibilités ;
- de ne pas pouvoir recevoir certaines factures ;
- de perturber son suivi comptable ;
- de multiplier les saisies manuelles ;
- de retarder le traitement des paiements ;
- de dépendre excessivement d'un fournisseur.
La réforme ne doit donc pas être traitée comme une simple mise à jour informatique : elle concerne l'ensemble du processus de facturation et de comptabilité.
Quels sont les bénéfices attendus ?
La facturation électronique peut permettre de réduire les ressaisies, de limiter certaines erreurs et d'accélérer le traitement comptable. Elle peut également faciliter :
- le suivi des factures ;
- la visibilité sur les paiements ;
- le rapprochement entre les achats et la comptabilité ;
- l'automatisation des échanges ;
- la fiabilité des données ;
- la maîtrise des délais de paiement.
Ces bénéfices dépendront néanmoins de la qualité de l'outil choisi et de l'organisation mise en place.
Que contient le livre blanc FactuGuide ?
Le livre blanc FactuGuide sur la facturation électronique comprend :
- le calendrier officiel 2026–2027 ;
- les obligations selon la taille de l'entreprise ;
- les différences entre e-invoicing et e-reporting ;
- une explication du rôle des plateformes agréées ;
- les critères de sélection d'un logiciel ;
- les coûts cachés à vérifier ;
- les questions à poser aux éditeurs ;
- un plan de préparation en 90 jours ;
- une grille de comparaison ;
- une checklist opérationnelle ;
- une foire aux questions.
La facturation électronique ne se limite pas au remplacement du papier par un fichier numérique : elle modifie la manière dont les factures sont créées, transmises, reçues, contrôlées et intégrées dans la comptabilité. Le livre blanc vous aide à comprendre vos obligations et à préparer votre entreprise sans choisir une solution dans l'urgence.
➜ Télécharger gratuitement le livre blanc FactuGuide
Questions fréquentes
Quelle est la date obligatoire pour recevoir des factures électroniques ?
Toutes les entreprises entrant dans le champ de la réforme devront pouvoir recevoir des factures électroniques à partir du 1er septembre 2026.
Quelle est la date obligatoire pour émettre des factures électroniques ?
Les grandes entreprises et les entreprises de taille intermédiaire devront les émettre dès le 1er septembre 2026. Les PME, TPE et microentreprises devront les émettre à partir du 1er septembre 2027.
Les microentrepreneurs sont-ils concernés ?
Les microentrepreneurs entrant dans le champ de la réforme devront pouvoir recevoir des factures électroniques dès septembre 2026 et les émettre à partir de septembre 2027.
Une facture PDF est-elle une facture électronique ?
Pas nécessairement. Une facture électronique doit contenir des données structurées et circuler selon le dispositif prévu par la réforme.
Quelle plateforme choisir ?
Le choix dépend du logiciel utilisé, du volume de factures, des intégrations nécessaires, du coût total et du niveau d'accompagnement proposé. Notre quiz en 6 questions vous oriente selon votre profil.
Comment savoir si un logiciel est conforme ?
Il faut vérifier avec quelle plateforme agréée il fonctionne, quels formats il accepte, quelles fonctions seront disponibles et à quelle date. Nos fiches logiciels indiquent le statut réforme vérifié et daté de chaque outil.
La facturation électronique est-elle gratuite ?
La réforme n'implique pas nécessairement que les logiciels ou les services utilisés seront gratuits. Les prix dépendront des offres, du volume de factures et des fonctionnalités choisies.
Quand faut-il commencer à se préparer ?
Il est préférable de commencer plusieurs mois avant l'échéance afin de comparer les solutions, vérifier les données, effectuer des tests et former les utilisateurs.
Informations vérifiées avec les sources officielles (impots.gouv.fr, economie.gouv.fr). Le calendrier réglementaire peut évoluer : consultez toujours les sources officielles pour votre situation particulière.